
Sondertilgung Immobiliendarlehen. Wann sinnvoll? Wann Geldvernichtung?
Geschätzte Lesezeit 8 Minuten, die Ihnen tausende Euro einsparen können!
Soll ich meine Immobilien-Darlehen Schulden schneller tilgen?
Immobilienkredite privat und geschäftlich strategisch betrachtet!
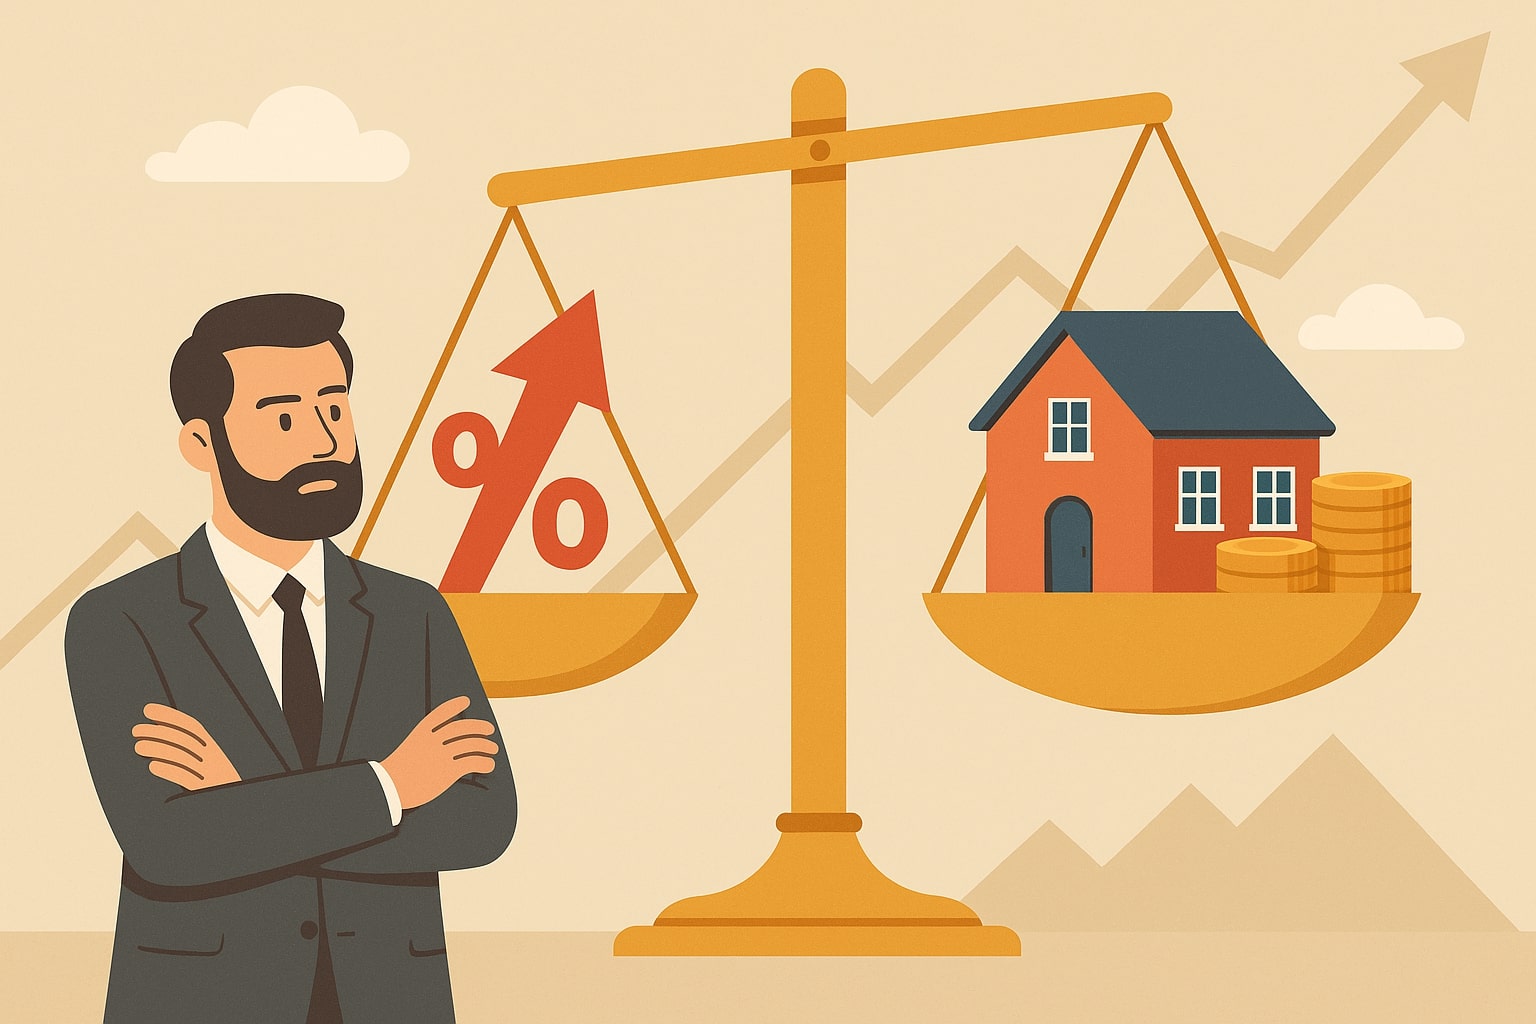
Viele Eigentümer stehen aktuell vor einer scheinbar einfachen Entscheidung. Sondertilgen oder investieren? Auf den ersten Blick wirkt Schuldenabbau vernünftig. Weniger Zinsen, weniger Risiko, mehr Sicherheit. Doch bei genauer Betrachtung geht es nicht um Moral, sondern um Kapitalallokation. Und die kann je nach Konstellation völlig unterschiedlich ausfallen.
Wer ausschließlich auf die Zinsersparnis schaut, denkt zu kurz. Entscheidend ist die Differenz zwischen Kreditzins, möglicher Rendite, steuerlicher Wirkung und langfristiger Planung. Die zentrale Frage ist, was kostet mein Kredit wirklich und was könnte mein Kapital alternativ erwirtschaften?
Ein einfaches Beispiel. Ein Immobilienkredit kostet 4% Zins. Eine konservative Kapitalanlage erwirtschaftet langfristig 6% Rendite.
Sondertilgung von 50.000 Euro spart 2.000 Euro Zinsen pro Jahr. Anlage von 50.000 Euro zu 6 Prozent bringt 3.000 Euro Ertrag pro Jahr.
Die Differenz beträgt 1.000 Euro jährlich.
Langfristig wirkt der Zinseszinseffekt. Die mathematische Grundlage lautet Kn = K0 × (1 + i)^n
Über 20 Jahre entsteht aus dieser scheinbar kleinen Differenz ein erheblicher Vermögensvorteil. Das sind Opportunitätskosten. Das Geld, das nicht arbeitet, weil es zur Tilgung gebunden ist.
Steuerliche Betrachtung privat und gewerblich
Hier wird es nun besonders strategisch.
Privat genutzte Immobilien
Zinsen sind nicht steuerlich abzugsfähig. Die 4% Zins sind reale 4% Belastung. In diesem Fall entspricht eine Sondertilgung einer sicheren Rendite von 4%.
Vermietete oder gewerblich genutzte Immobilien
Zinsen gelten als Betriebsausgaben oder Werbungskosten. Bei gewerblichen Einkünften greifen die Regelungen zu Einkünften aus Gewerbebetrieb. Beispiel bei 42% Steuersatz: 4% Nominalzins, 42% steuerliche Entlastung = effektive Zinsbelastung rund 2,32%. Jetzt konkurriert die Kapitalanlage nicht mehr mit 4 Prozent, sondern mit 2,32 Prozent. Das verändert die Bewertung massiv.
Bilanzielle Wirkung im Unternehmen
Verbindlichkeiten stehen auf der Passivseite der Bilanz. Eine niedrigere Verschuldung verbessert Kennzahlen wie Eigenkapitalquote und Bonität. Gleichzeitig stärkt jedoch Liquidität die Handlungsfähigkeit. Banken bewerten nicht nur die Schuldenhöhe, sondern auch vorhandene Mittel und Tragfähigkeit.
Waren diese Informationen bisher wertvoll für Sie!?
Viele weitere, spannende Informationen, Videos, meine Bücher und Kurse sowie den Podcast „Vermögensarchitektur Talk“ finden Sie hinter dem folgenden Link zu meiner Linktree-Sammlung. /linktree/
Drei weitere Argumente für und gegen Sondertilgung
Liquidität
Getilgtes Kapital ist gebunden. In Krisen oder bei Investitionschancen fehlt es. Unternehmerische Flexibilität hat einen hohen strategischen Wert.
Risikoreduktion
Weniger Schulden bedeuten geringeres Zinsänderungsrisiko und höhere Stabilität. Besonders bei variablen Finanzierungen kann das entscheidend sein.
Psychologische Komponente
Schuldenfreiheit vermittelt Sicherheit. Für manche ist das ein relevanter Faktor, auch wenn er nicht messbar ist.
Langfristige Planung und Hebelwirkung
Jetzt wird es besonders interessant. Wer in Zukunft eine weitere Finanzierung plant, sollte Kapital nicht vorschnell binden. Banken verlangen Eigenkapital. Gleichzeitig wirkt Fremdkapital als Hebel. Rechenbeispiel zur Hebelstrategie, Variante Sondertilgung 100.000 Euro werden bei 4 Prozent Kredit getilgt. Zinsersparnis pro Jahr 4.000 Euro.
Variante Investitionshebel
100.000 Euro werden als Eigenkapital für eine neue Immobilie eingesetzt. Bank finanziert 80%. Gesamtinvestition 500.000 Euro.
Eigenkapital 100.000 Euro + Fremdkapital 400.000 Euro.
Annahme Nettorendite Objekt 5%
Ertrag auf 500.000 Euro: 25.000 Euro. Zinsaufwand auf 400.000 Euro bei 4 Prozent: 16.000 Euro. Überschuss vor Tilgung und Steuern 9.000 Euro. Rendite auf eingesetztes Eigenkapital 9%.
Im Vergleich zur Sondertilgung mit 4.000 Euro Zinsersparnis entsteht ein deutlicher Hebeleffekt. Zusätzlich können Zinsen im gewerblichen Bereich steuerlich berücksichtigt werden. Der effektive Vorteil steigt dadurch weiter.
Was bedeutet das strategisch?
Wer keine Expansionspläne hat, stark sicherheitsorientiert denkt oder hohe variable Zinsen trägt, für den kann Sondertilgung sinnvoll sein.
Wer jedoch Vermögen skalieren, Immobilien aufbauen oder unternehmerisch wachsen will, für den ist Liquidität häufig wertvoller als schnelle Schuldenfreiheit.
Kapital, das heute getilgt wird, kann morgen keinen Hebel mehr erzeugen.
Die entscheidende Frage lautet daher nicht
Soll ich Schulden abbauen?
Die entscheidende Frage lautet
Wie setze ich mein Kapital optimal ein? Eine Mischstrategie ist häufig sinnvoll. Teiltilgung zur Risikoreduktion kombiniert mit gezieltem Vermögensaufbau und Liquiditätsreserve.
Schulden sind weniger ein moralisches Thema, sondern mehr ein Werkzeug. Richtig eingesetzt erzeugen sie Wachstum, falsch eingesetzt blockieren sie Chancen. Kapital folgt Strategie und nicht Emotion. Und genau hier beginnt eine strukturierte Vermögensarchitektur, die alle Faktoren berücksichtigt.
Rendite, Risiko, Steuern, Bilanz, Liquidität und Zukunftsplanung.
Am Ende entscheidet nicht die Höhe der Schulden, sondern die Qualität der Entscheidung.
Und denken Sie daran
„Erst die Bildung über Vermögen ermöglicht die Bildung von Vermögen.“
Bis bald und beste Grüße
Kay B. Rogalla
Lieber hören als lesen?
Podcast „Deine Vermögensarchitektur Talk“
Die Themen aus dem Journal bespreche ich dort ausführlicher, mit Gästen und Beispielen aus meiner Beratung.
Neueste Folge Warum unsere Kinder mehr fürs Leben lernen müssen Bildung, Diversity und Zukunft mit Layla Bürk Alle Folgen ansehenÜberall verfügbar


Tags & Suchbegriffe