📖 Geschätzte Lesezeit: ca. 6 Minuten
In meinem System der Vermögensarchitektur empfehle ich, zunächst 2–3 durchschnittliche Monatsausgaben als eiserne Reserve auf die Seite zu legen, also sprichwörtlich „auf die hohe Kante“.
Dieser Betrag dient als Puffer gegen Liquiditätsengpässe oder unerwartete Kosten.
Alles, was darüber hinausgeht, sollte jedoch strategisch investiert werden.
Denn ich sage immer:
„Wenn Ihr Vermögen nicht FÜR Sie arbeitet, arbeitet es ganz sicher GEGEN Sie.“
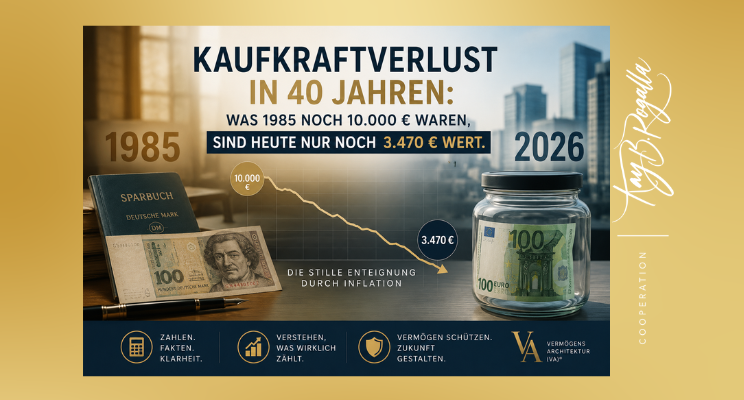
Warum? Weil Geld, das dauerhaft nur herumliegt, durch Inflation an Kaufkraft verliert. Wer dagegen klug diversifiziert investiert, z. B. in Sachwerte, Fonds oder inflationsgeschützte Anlagen, bringt sein Kapital wirklich in Bewegung.
Option 1: Girokonto, praktisch für Gehalt, aber kein Ort für große Rücklagen
Das Girokonto ist unverzichtbar, um Gehaltseingänge sicherzustellen und den täglichen Zahlungsverkehr zu organisieren.
Es ist die Basis für Lastschriften, Daueraufträge und Überweisungen.
Doch genau hier liegt das Problem, denn Girokonten bringen 0,00 % bis 0,01 % Zinsen* und damit faktisch keine Rendite.
Mein Rat: Maximal 1–2 Monatsausgaben als operativen Puffer auf dem Girokonto halten.
Die drei Bankengruppen in Deutschland
In Deutschland gibt es rund 1.446 Kreditinstitute* mit etwa 20.400 Filialen*. Diese lassen sich grob in drei Gruppen einteilen:
- Sparkassen: öffentlich-rechtlich, regional verankert, Gemeinwohlorientierung
- Volks- und Raiffeisenbanken: genossenschaftlich organisiert, ebenfalls regional ausgerichtet
- Privatbanken: meist überregional oder international tätig, gewinnorientiert
- Sparkassen: ca. 359 Institute*
- Volks- & Raiffeisenbanken: ca. 737 Institute*
- Privatbanken & Sonstige: ca. 350 Institute*
Sparkassen und Genossenschaftsbanken sind regionale Player mit lokalem Fokus, Privatbanken hingegen operieren oft global und haben andere Renditeziele.
📌 Diese Struktur ist relevant für das Thema Einlagensicherung. Dazu folgt ein eigener Blogartikel.Option 2: Tagesgeldkonto, flexibel, aber mit Zinsfallen
Tagesgeldkonten sind täglich verfügbar und derzeit wieder attraktiv.
Zinsen zwischen 2,5 % und 3,6 %* sind für Neukunden möglich.
Doch Vorsicht, diese Konditionen gelten oft nur 3–6 Monate, danach sinkt der Satz deutlich.
Einlagensicherung kritisch prüfen:
In vielen Fällen handelt es sich um ein Statut, nicht um ein einklagbares Recht.
Im Ernstfall kann das SAG (Sanierungs- und Abwicklungsgesetz) greifen, was im Extremfall auch zu Teilenteignungen führen kann.
Mehr dazu erkläre ich im Blogartikel „Einlagensicherung, SAG & Enteignung – Was Sie wissen müssen“.
Anbieter-Empfehlungen:
👉 Openbank, 3,6 % Zinsen für 6 Monate*
👉 ING Extra-Konto, 2,5 % für 4 Monate, danach 0,75 %*
Option 3: Festgeld mit planbaren Zinsen, aber gebunden
Festgeld eignet sich für Kapital, das mindestens 6 bis 24 Monate nicht benötigt wird.
Zinsen zwischen 3,5 % und 4,0 %* sind derzeit möglich.
Vorteile:
- Planbare Rendite
- Keine Kursschwankungen
- Einfach zu verstehen
- Keine vorzeitige Verfügung
- Inflationsrisiko bei langen Laufzeiten
Weltsparen, Festgeld-Vergleich mit Einlagensicherung*
Wie viel Geld verpufft jährlich in Deutschland?
- Sparquote: ca. 11,1 %* des verfügbaren Einkommens
- Durchschnittseinkommen: 40.000 €* pro Haushalt
- Haushalte in DE: ca. 41,5 Mio.*
Bei Nullzins und 2,5 % Inflation verlieren diese Rücklagen real jährlich ca. 4,6 Mrd. € Kaufkraft.
Würden nur 50 % dieser Rücklagen in den DAX investiert werden, der in den letzten 30 Jahren durchschnittlich 7 % Rendite* gebracht hat, ergäbe das zusätzlich ca. 6,45 Mrd. € Ertrag pro Jahr.
💡 Fazit: Opportunitätskosten sind ein schleichender, aber gigantischer Vermögensvernichter.
Gold und Silber als Pflichtbaustein jeder Strategie
Gold und Silber dienen seit Jahrtausenden als Krisenwährung, unabhängig von der jeweils gültigen gesetzlichen Währung.
In keiner strategischen Anlagestrategie sollte dieser Baustein fehlen.
Mehr dazu im Blogartikel „Gold & Silber – Ihr Notgroschen für echte Krisen“.
Meine Empfehlung im System der Vermögensarchitektur
- Girokonto: 1–2 Monatsausgaben für laufende Zahlungen
- Tagesgeld: 3–6 Monatsausgaben für Notfälle
- Rest: strategisch investieren, z. B. in Fonds, Gold, Sachwerte
So bleibt Ihre Liquidität gesichert und Ihr Vermögen arbeitet für Sie und nicht gegen Sie.
Quellen:
- Banken & Filialen: Bundesbank Monatsbericht
- Sparquote & Einkommen: Statistisches Bundesamt (DESTATIS)
- Zinsen: Finanztip.de, Weltsparen.de
- DAX-Rendite: Deutsche Börse AG
Und denken Sie daran
„Erst die Bildung über Vermögen ermöglicht die Bildung von Vermögen.“
Bis bald und beste Grüße
Kay B. Rogalla
Lieber hören als lesen?
Podcast „Deine Vermögensarchitektur Talk“
Die Themen aus dem Journal bespreche ich dort ausführlicher, mit Gästen und Beispielen aus meiner Beratung.
Neueste Folge Warum unsere Kinder mehr fürs Leben lernen müssen Bildung, Diversity und Zukunft mit Layla Bürk Alle Folgen ansehenÜberall verfügbar
Tags & Suchbegriffe